
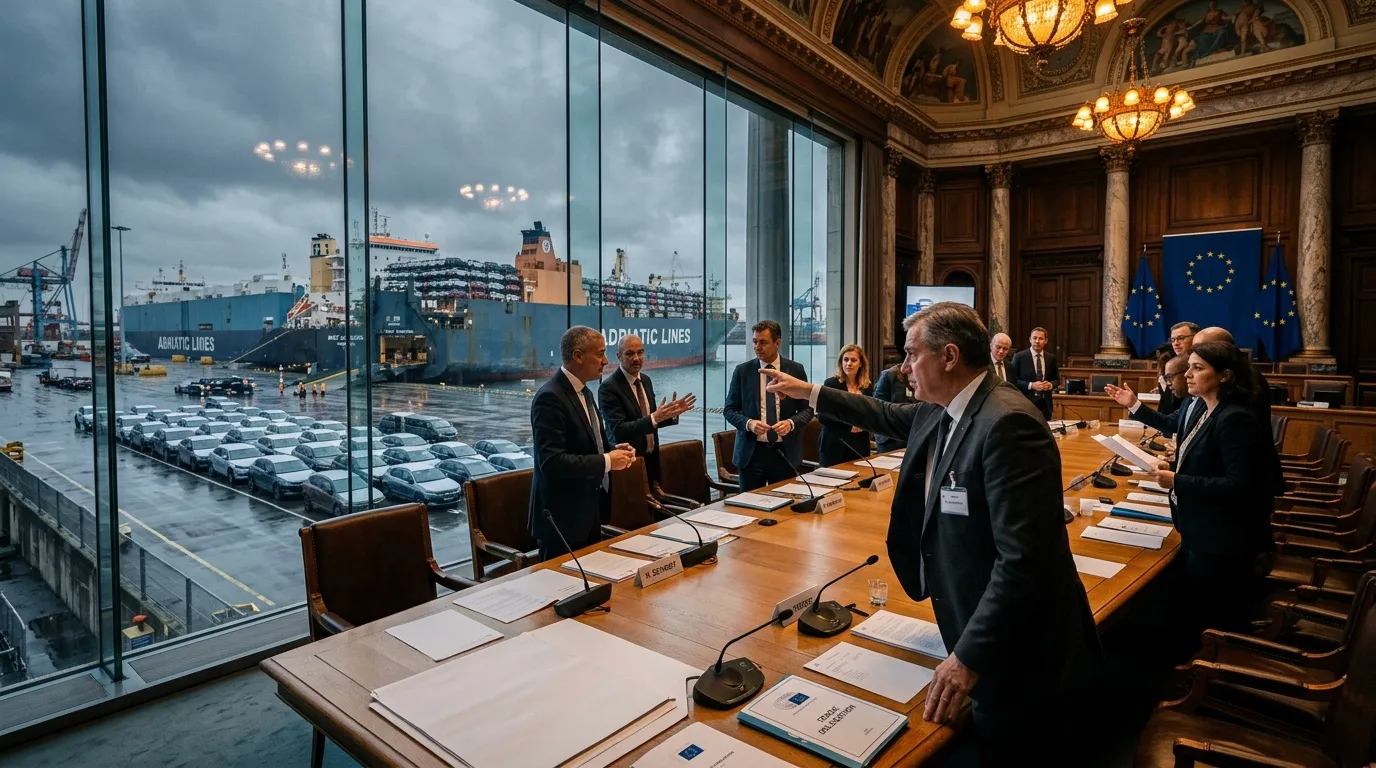
60 Millionen Autos. So groß ist Chinas Produktionskapazität für Kraftfahrzeuge, bei einer Binnennachfrage von knapp 20 Millionen Einheiten pro Jahr. Die Differenz muss irgendwohin. Und Europa war lange das bevorzugte Ziel.
Ein Abkommen unter Druck : Warum Europa handeln musste
Die Zahlen sprechen eine klare Sprache. In den letzten drei Monaten der verfügbaren europäischen Handelsdaten stiegen die Hybridimporte aus China um satte 200 Prozent im Jahresvergleich. Das trieb den Gesamtanstieg aller chinesischen Pkw-Exporte nach Europa auf 75 Prozent. Wer ein bisschen rechnet, versteht die Panik in Brüssel sofort : Ein weiteres Jahr dieses Wachstums hätte rund drei Millionen chinesische Autos auf europäischen Straßen bedeutet, nach zwei Jahren sechs Millionen, nach drei Jahren fast zehn Millionen. Das entspräche dem Großteil des gesamten europäischen Marktes.
Der globale Automobilmarkt außerhalb Chinas umfasst nur etwa 60 Millionen Einheiten jährlich. Zum Vergleich : Japan steigerte seine Exporte in den 1970er-Jahren um 3,5 Millionen Fahrzeuge, aber über eine gesamte Dekade, nicht in einem einzigen Jahr. China erreichte diesen Wert pro Jahr. Dazu kommt, dass die USA und Indien, zusammen rund 20 Millionen Fahrzeuge Marktvolumen, für chinesische Hersteller faktisch geschlossen sind. Der europäische Markt war damit der einzige echte Ausweg.
China selbst boomt dabei gar nicht so sehr, wie man meinen könnte. Die Inlandsproduktion stagniert. Der Wettbewerb im Inland ist brutal und vernichtet die Margen der Hersteller, die nicht exportieren. Die Exporte sind für viele chinesische Firmen kein Luxus, sondern ein Überlebensmechanismus. Und Peking weiß das.
Was das Abkommen konkret regelt, und was es nicht tut
Das ausgehandelte Abkommen zwischen der Europäischen Kommission und Peking, das maßgeblich von Handelskommissar Maroš Šefčovič und dem chinesischen Handelsminister Wang Wentao verhandelt wurde, setzt folgende Rahmenbedingungen :
| Fahrzeugtyp | Regelung | Jährliches Volumen (2026) |
|---|---|---|
| Hybride (inkl. Plug-in) | Kontingent (TRQ) | 350.000 (steigt auf 390.000 bis 2028) |
| Batterie-Elektrofahrzeuge | Zoll 25–45 % | ca. 600.000 |
| Diesel/Benziner (ICE) | Zoll 10 % | ca. 200.000 |
Das Hybridkontingent von 350.000 Einheiten liegt zwar über den 300.000 Hybridautos, die China 2025 nach Europa exportierte, aber weit unter dem hochgerechneten Jahrestempo von 800.000 Fahrzeugen, das zuletzt gemessen wurde. Bei Elektroautos variieren die Zölle je nach Hersteller : BYD zahlt 27 Prozent, was zwar schmerzt, aber nicht prohibitiv wirkt. Tesla trifft ein Satz von 25 Prozent, andere Hersteller bis zu 45 Prozent.
Was das Abkommen nicht regelt, ist mindestens genauso wichtig :
- Keine Sonderzölle auf importierte Bauteile oder Batterien
- Keine einheitliche EU-Politik zu Direktinvestitionen, die Joint Ventures oder Technologietransfer vorschreibt
- Keine Anforderungen, dass chinesische Montagewerke in Europa europäische Zulieferer nutzen
- Keine übergreifende Handelspolitik gegenüber China vergleichbar mit dem US-amerikanischen Section-301-Instrument
Chinesische Fabriken in Europa kaufen heute fast ausschließlich Teile aus China. Das liegt an der schwachen Renminbi-Bewertung und an fehlenden politischen Anreizen zur Lokalisierung. Thailand zeigt, wohin das führt : Auch dort entstanden chinesische Montagewerke, mit minimalem Beitrag zur lokalen Wertschöpfung.
Europa zwischen Industriepolitik und Flickenteppich
Offen gesagt : Das Abkommen stoppt die Blutung, heilt aber keine Wunde. Der europäische Handelsbilanzüberschuss im Automobilsektor existiert noch, aber er schrumpft, besonders wenn man Batterieimporte einbezieht. Die Maschinenbaubilanz hat sich dramatisch verschlechtert, dasselbe gilt für Chemikalien. Europa steht vor einem strukturellen Problem, das weit über Autos hinausgeht.
Die Kommission sieht das Abkommen offenbar als Modell für andere Sektoren. Aber Chemikalien und Maschinenbau sind weit diversifizierter als der Automobilmarkt, für den man sich auf einige wenige Verhandlungspartner konzentrieren kann. Eine Übertragung des gleichen Ansatzes ist schwieriger, und langsamer.
Meine persönliche Einschätzung : Die EU scheut sich, ein eigenes, dem US-Instrument Section 301 vergleichbares Handelswerkzeug zu entwickeln, weil sie das regelbasierte WTO-System nicht gefährden will. Das ist verständlich, aber zunehmend problematisch. De facto will Europa nicht mehr zu denselben Bedingungen mit China handeln wie mit anderen WTO-Partnern. Das entspricht exakt der amerikanischen Haltung, nur dass Washington bereit ist, direkter vorzugehen.
Ohne eine Anpassung der chinesischen Wirtschaftspolitik, konkret eine stärkere Währung, die fairen Wettbewerb ermöglicht, werden die Handelsschutzmaßnahmen und das verwaltete Handelssystem immer weiter ausgedehnt werden müssen. Der Lamy-Bericht schlägt genau das vor : Erstens Verhandlungen über Zollkontingente, zweitens ein glaubwürdiges Druckmittel für den Fall gescheiterter Gespräche. Das überschneidet sich weitgehend mit dem, was die Kommission bereits tut.
China produziert weiterhin in einem Tempo, das der Welt noch nie begegnet ist. Fast fünf Millionen neue Elektroauto-Produktionskapazitäten kommen jährlich hinzu, während chinesische Hersteller auf dem Binnenmarkt kaum Geld verdienen. Die Exportlogik ist unerbittlich. Europa muss darauf eine Antwort finden, die über Einzelabkommen hinausgeht, in der Automobilindustrie, bei Bauteilen, Batterien und Industrieausrüstungen gleichzeitig.

- Europas Deal : Chinesische Autoimporte begrenzt - novembre 4, 2026
- Jaguars kühner EV-Plan : Überlebensstrategie - novembre 1, 2026
- Manifestationen in Deutschland : Gen Z protestiert bundesweit - novembre 1, 2026

